Fortbildungskosten 2026 absetzen: Werbungskosten richtig nutzen
Berufliche Weiterbildungen bieten erhebliches Potenzial, die Steuerlast zu senken, sofern die Ausgaben über den gesetzlichen Pauschbeträgen liegen.
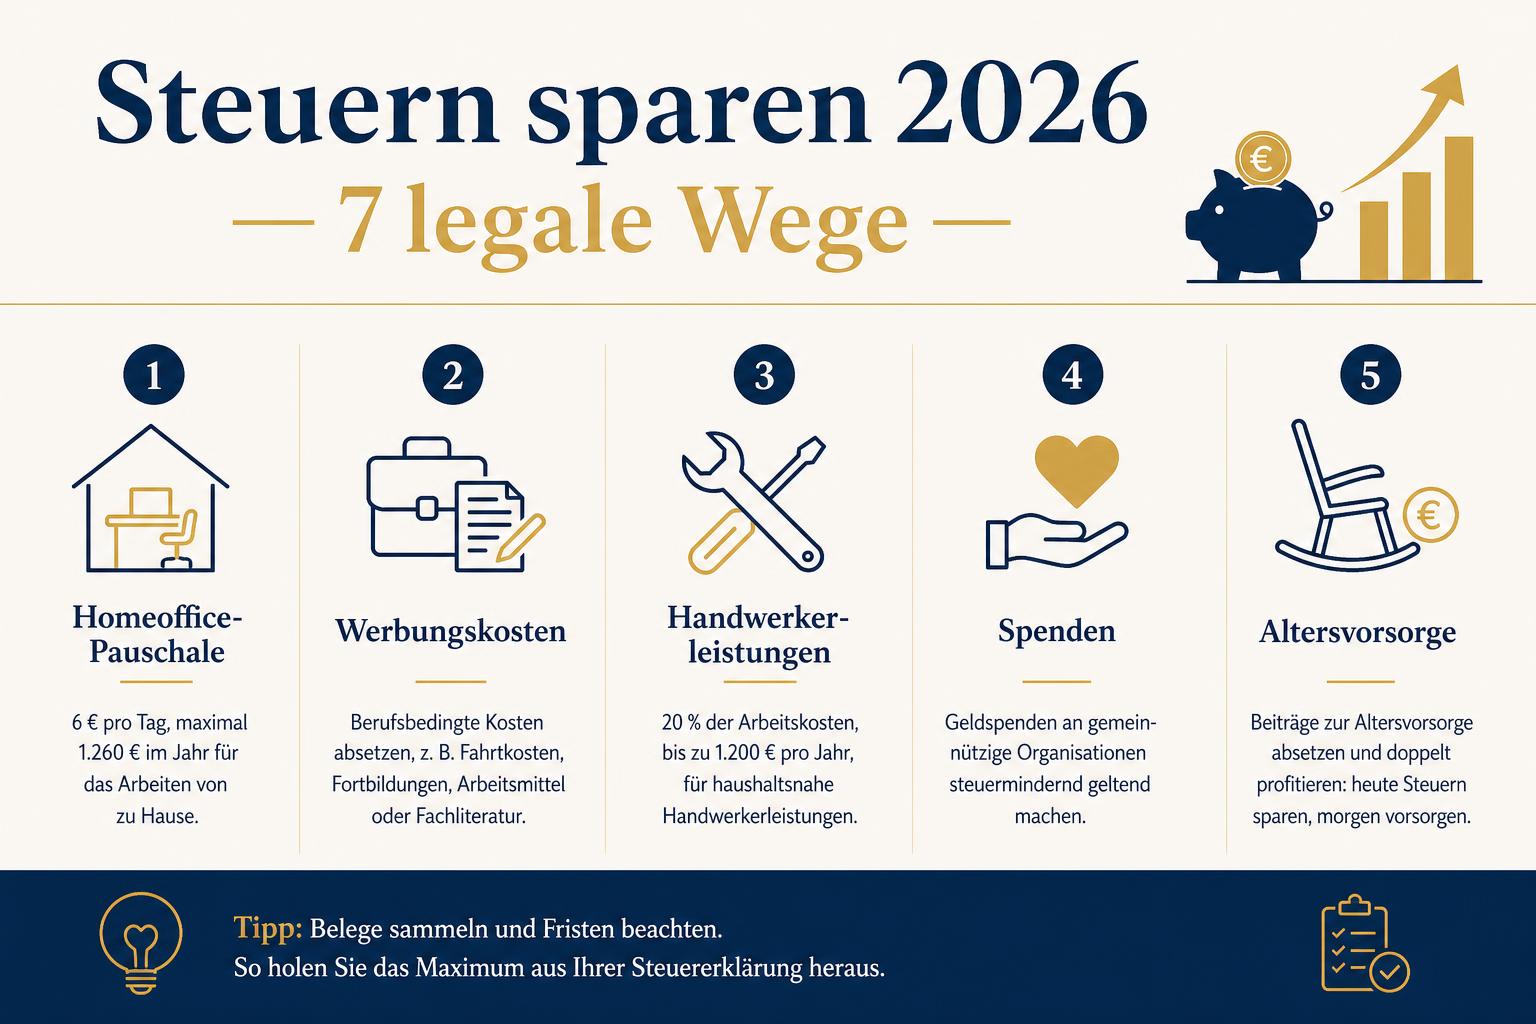
Investitionen in die berufliche Qualifikation sind steuerlich attraktiv, da sie als Werbungskosten die Einkünfte aus nichtselbstständiger Arbeit mindern. Für das Steuerjahr 2026 gilt ein Arbeitnehmer-Pauschbetrag von 1.230 € pro Jahr. Das Finanzamt berücksichtigt diesen Betrag automatisch bei der Lohnsteuerberechnung. Wer jedoch durch Lehrgangsgebühren, Fachliteratur oder Arbeitsmittel höhere Kosten verursacht, sollte diese einzeln nachweisen, um die Steuerlast über den Pauschalbetrag hinaus zu senken. Erst wenn die Summe aller Werbungskosten den Betrag von 1.230 € übersteigt, wirkt sich jeder zusätzliche Euro direkt steuermindernd aus.
Ein wesentlicher Bestandteil der absetzbaren Fortbildungskosten sind Arbeitsmittel. Hier greifen vorteilhafte Regelungen für Geringwertige Wirtschaftsgüter: Anschaffungen bis zu einem Nettobetrag von 800 € können im Jahr des Kaufs sofort und vollständig abgeschrieben werden. Eine besondere Vereinfachung besteht zudem für Computerhardware sowie Software. Diese digitalen Wirtschaftsgüter dürfen unabhängig vom Anschaffungspreis mit einer Nutzungsdauer von nur einem Jahr sofort abgeschrieben werden, was insbesondere bei teurer IT-Ausstattung für Fortbildungszwecke einen hohen Sofortabzug ermöglicht.
Die Fahrtwege zu einer Bildungseinrichtung werden über die Entfernungspauschale berücksichtigt. Ab dem Steuerjahr 2026 beträgt diese 0,38 € pro Kilometer für die einfache Strecke, und zwar bereits ab dem ersten Kilometer. Findet die Fortbildung zu Hause statt, etwa bei Fernstudiengängen oder Online-Seminaren, kommt die Homeoffice-Pauschale zum Tragen. Hier können 6 € pro Tag geltend gemacht werden. Der maximale Abzug ist auf 1.260 € pro Jahr begrenzt, was einem Gegenwert von 210 Arbeitstagen entspricht. Diese Pauschale ist auch dann anwendbar, wenn kein separates Arbeitszimmer existiert.
Für die Geltendmachung der Kosten ist eine sorgfältige Dokumentation entscheidend. Während bei Spenden bis 300 € pro Zuwendung ein vereinfachter Nachweis per Kontoauszug genügt, sollten für Fortbildungskosten detaillierte Rechnungen vorliegen. Wer seine Steuererklärung freiwillig abgibt, hat im Rahmen der Antragsveranlagung bis zu 4 Jahre rückwirkend Zeit dafür. Wer jedoch zur Abgabe verpflichtet ist und keinen Steuerberater nutzt, muss die Erklärung für das Jahr 2025 regulär bis zum 31. Juli 2026 einreichen. Beachten Sie, dass der Grundfreibetrag 2026 bei 12.348 € liegt; nur Einkommen oberhalb dieser Grenze unterliegt der Besteuerung.
Zusätzliche Entlastung bei der Steuererklärung bieten haushaltsnahe Dienstleistungen oder Handwerkerleistungen, die neben den Werbungskosten geltend gemacht werden können. Für Handwerkerleistungen sind 20 % der Arbeitskosten (maximal 1.200 € Steuerermäßigung) absetzbar, sofern die Zahlung unbar per Überweisung erfolgt. Auch Kinderbetreuungskosten für Kinder bis 14 Jahre mindern die Steuerlast erheblich: 80 % der Kosten, maximal 4.800 € pro Kind und Jahr, sind abzugsfähig. Diese Kombination aus beruflichen Werbungskosten und privaten Entlastungen führt oft zu einer spürbaren Steuererstattung. Angaben ohne Gewähr, Einzelfall prüfen. (Stand: 14. Oktober 2026).
Bereit, Ihre Steuererklärung jetzt selbst zu erledigen?
Steuererklärung kostenlosHolen Sie sich Ihre Steuererstattung – ohne Steuerberater
In wenigen Minuten zur Steuererklärung. Kein Risiko, keine versteckten Kosten.