Steuervorauszahlungen 2026: Die 30-Prozent-Regel für Liquidität
Die Diskrepanz zwischen realem Gewinn und festgesetzten Vorauszahlungen ist eine der häufigsten Insolvenzursachen für Freiberufler – wir zeigen die präzise Kalkulation.
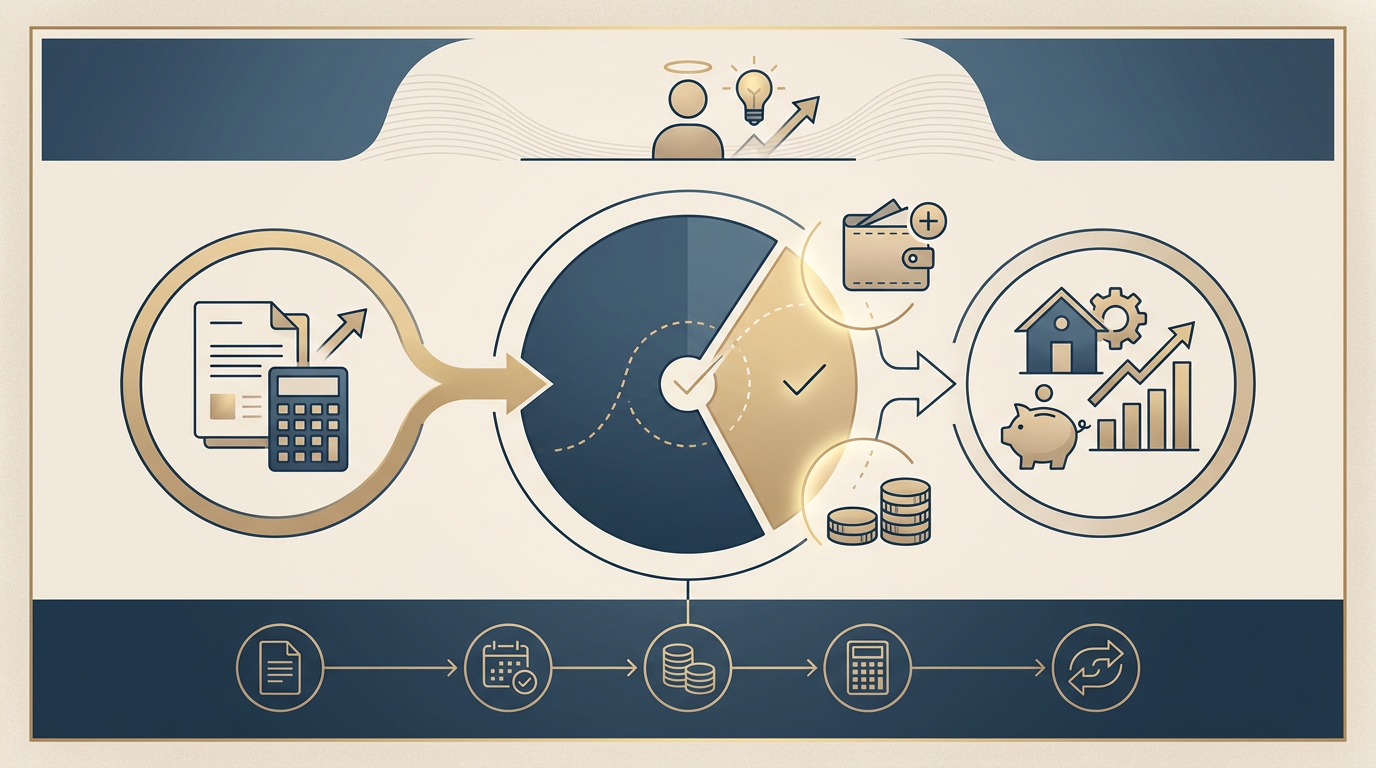
Für Solo-Selbstständige und Freiberufler stellt das Jahr 2026 erhöhte Anforderungen an das Cashflow-Management. Werden die vierteljährlichen Vorauszahlungen zum 10. März, Juni, September und Dezember vom Finanzamt auf Basis veralteter Steuerbescheide festgesetzt, droht bei steigenden Gewinnen eine massive Liquiditätslücke. Da das Finanzamt bei der Festsetzung der Raten oft zwei Jahre hinterherhinkt, müssen Selbstständige proaktiv handeln. Eine Faustformel für 2026 lautet: Reservieren Sie konsequent 25 bis 30 Prozent jedes Honorareingangs auf einem separaten Tagesgeldkonto, um sowohl die laufenden Raten als auch die spätere Abschlusszahlung für das laufende Wirtschaftsjahr decken zu können.
Ein konkretes Beispiel verdeutlicht die Gefahr: Ein Grafikdesigner erzielt 2026 einen steuerlichen Gewinn von 60.000 Euro. Basierend auf dem Vorvorjahr sind jedoch nur Vorauszahlungen von 800 Euro pro Quartal festgesetzt. Die tatsächliche Einkommensteuerlast inklusive Solidaritätszuschlag und Kirchensteuer liegt bei diesem Gewinn jedoch bei etwa 14.500 Euro. Nach Abzug der geleisteten 3.200 Euro entsteht eine Nachforderung von 11.300 Euro. Gleichzeitig wird das Finanzamt die Vorauszahlungen für das Folgejahr unmittelbar auf rund 3.600 Euro pro Quartal anpassen. In diesem Moment benötigt der Selbstständige innerhalb weniger Wochen fast 15.000 Euro an liquiden Mitteln.
Um diese Belastungsspitzen zu glätten, ist die Anpassung der Vorauszahlungen nach unten oder oben ein wichtiges Steuerungsinstrument. Erwarten Sie für 2026 einen deutlichen Gewinnrückgang, etwa durch hohe Investitionen oder Sabbaticals, sollten Sie mittels eines formlosen Antrags und einer fundierten BWA die Herabsetzung der Raten beantragen. Umgekehrt schützt eine freiwillige Erhöhung vor den seit 2024 wieder relevanteren Nachzahlungszinsen gemäß § 233a AO. Diese Zinsen werden fällig, wenn die Steuerfestsetzung erst 15 Monate nach Ablauf des Kalenderjahres erfolgt und erhebliche Differenzen bestehen.
Zusätzlich zur Einkommensteuer muss die Umsatzsteuer-Vorauszahlung isoliert betrachtet werden. Da diese im Regelfall monatlich oder quartalsweise im Rahmen der Voranmeldungen abgeführt wird, gehört sie nicht zum verfügbaren Kapital. Erfolgreiche Solo-Selbstständige trennen 2026 strikt zwischen Brutto-Einnahmen und dem verfügbaren Netto-Einkommen. Ein effizientes Kontenmodell, bei dem die Umsatzsteuer und die kalkulierte Einkommensteuerlast sofort bei Geldeingang auf Unterkonten transferiert werden, sichert die unternehmerische Existenz gegen unvorhergesehene Bescheide ab.
Bereit, Ihre Steuererklärung jetzt selbst zu erledigen?
Steuererklärung kostenlosHolen Sie sich Ihre Steuererstattung – ohne Steuerberater
In wenigen Minuten zur Steuererklärung. Kein Risiko, keine versteckten Kosten.