Rechnungserstellung 2026: Pflichtangaben und Reverse-Charge-Logik
Wer Leistungen erbringt, muss rechtssichere Rechnungen schreiben. Erfahren Sie, welche Pflichtangaben 2026 zwingend sind und wie Sie das Reverse-Charge-Verfahren fehlerfrei anwenden.
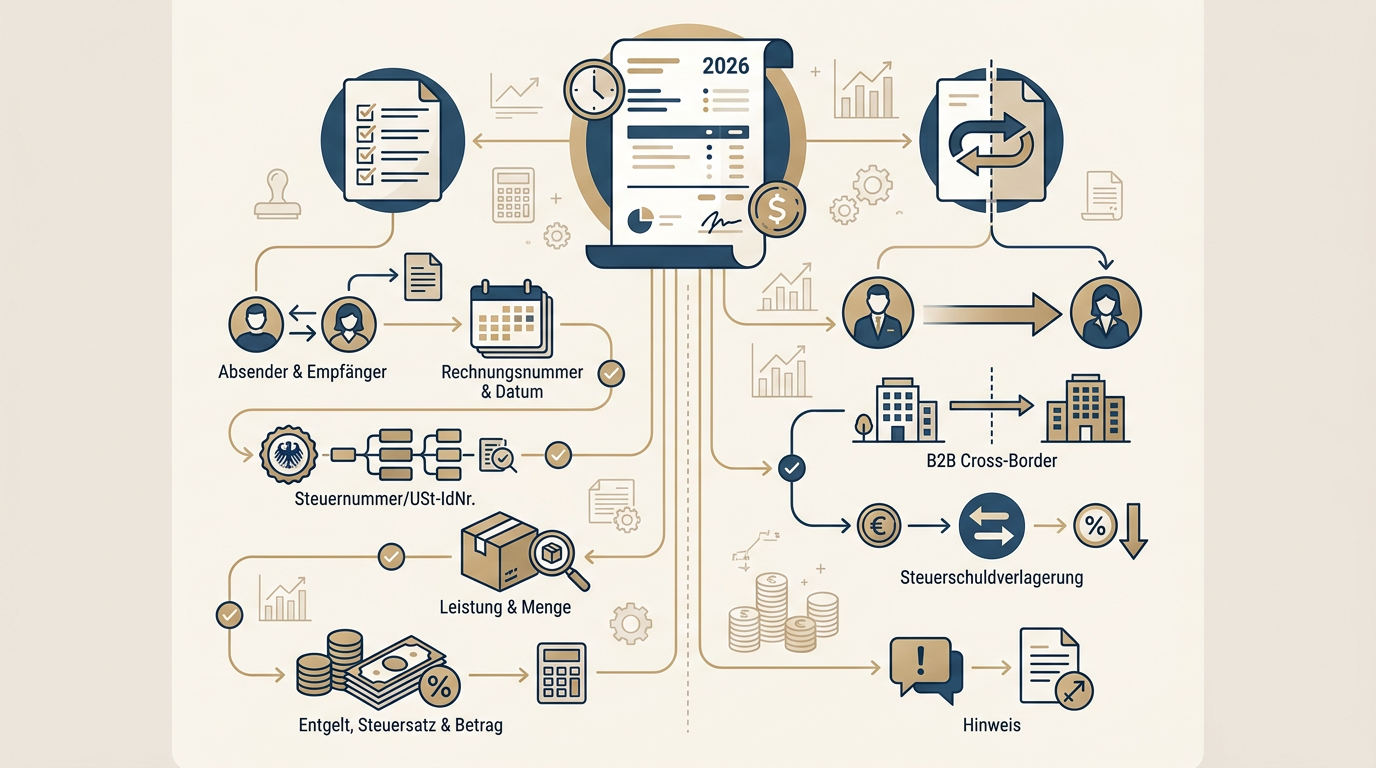
Die ordnungsgemäße Rechnung ist für Solo-Selbstständige die Basis des Zahlungsanspruchs und für den Leistungsempfänger die Voraussetzung für den Vorsteuerabzug. Gemäß § 14 UStG müssen Rechnungen über 250 Euro (Bruttobetrag) zwingend elf Kernangaben enthalten. Dazu gehören der vollständige Name und die Anschrift beider Parteien, die Steuernummer oder Umsatzsteuer-Identifikationsnummer (USt-IdNr.), das Ausstellungsdatum, eine fortlaufende Rechnungsnummer sowie die Menge und Art der gelieferten Gegenstände oder den Umfang der Dienstleistung. Besonders wichtig ist der Zeitpunkt der Lieferung oder Leistung, auch wenn dieser dem Rechnungsdatum entspricht.
Die steuerlichen Details verlangen Präzision: Das Entgelt muss nach Steuersätzen und einzelnen Steuerbefreiungen aufgeschlüsselt werden. Zudem sind der anzuwendende Steuersatz (in der Regel 19 % oder 7 %) sowie der auf das Entgelt entfallende Steuerbetrag gesondert auszuweisen. Bei Kleinbetragsrechnungen bis 250 Euro genügen reduzierte Angaben, wie Name und Anschrift des Leistenden, das Datum, die Menge/Art der Leistung sowie der Bruttobetrag und der Steuersatz. Fehlt eine dieser Angaben, riskiert der Rechnungsempfänger bei einer Betriebsprüfung den Verlust seines Vorsteuerabzugs, was zu Honorarkürzungen oder Haftungsfragen führen kann.
Grenzüberschreitende Dienstleistungen innerhalb der EU erfordern den Wechsel der Steuerschuldnerschaft (Reverse Charge). Erbringt ein deutscher Freiberufler eine B2B-Dienstleistung für einen Kunden im EU-Ausland, verlagert sich die Umsatzsteuerpflicht auf den Empfänger. In diesem Fall darf keine deutsche Umsatzsteuer ausgewiesen werden. Stattdessen müssen zwingend die USt-IdNr. des Leistenden und die des Empfängers auf der Rechnung stehen. Ein expliziter Hinweis auf den Übergang der Steuerschuldnerschaft ist gesetzlich vorgeschrieben, beispielsweise durch den Zusatz: 'Steuerschuldnerschaft des Leistungsempfängers (Reverse Charge)'.
In der Praxis führt die falsche Anwendung von Reverse Charge oft zu Nachzahlungen. Erbringt ein Webdesigner eine Leistung für 2.000 Euro an ein Unternehmen in Frankreich, stellt er eine Netto-Rechnung aus. Er muss diesen Umsatz zudem in der Zusammenfassenden Meldung (ZM) beim Bundeszentralamt für Steuern angeben. Wird fälschlicherweise deutsche Umsatzsteuer ausgewiesen, schuldet der Selbstständige diesen Betrag dennoch dem Finanzamt (Strafsteuer nach § 14c UStG), während der französische Kunde diese Steuer nicht als Vorsteuer geltend machen kann. Eine sorgfältige Prüfung der USt-IdNr. über das MIAS-System ist daher vor Rechnungsstellung obligatorisch.
Bereit, Ihre Steuererklärung jetzt selbst zu erledigen?
Steuererklärung kostenlosHolen Sie sich Ihre Steuererstattung – ohne Steuerberater
In wenigen Minuten zur Steuererklärung. Kein Risiko, keine versteckten Kosten.