One-Stop-Shop 2026: Umsatzsteuer-Falle bei B2C-Exporten in die EU
Der grenzüberschreitende Verkauf digitaler Leistungen an Privatkunden erfordert zwingend die Anwendung des One-Stop-Shop-Verfahrens, um eine Registrierung in jedem EU-Land zu vermeiden.
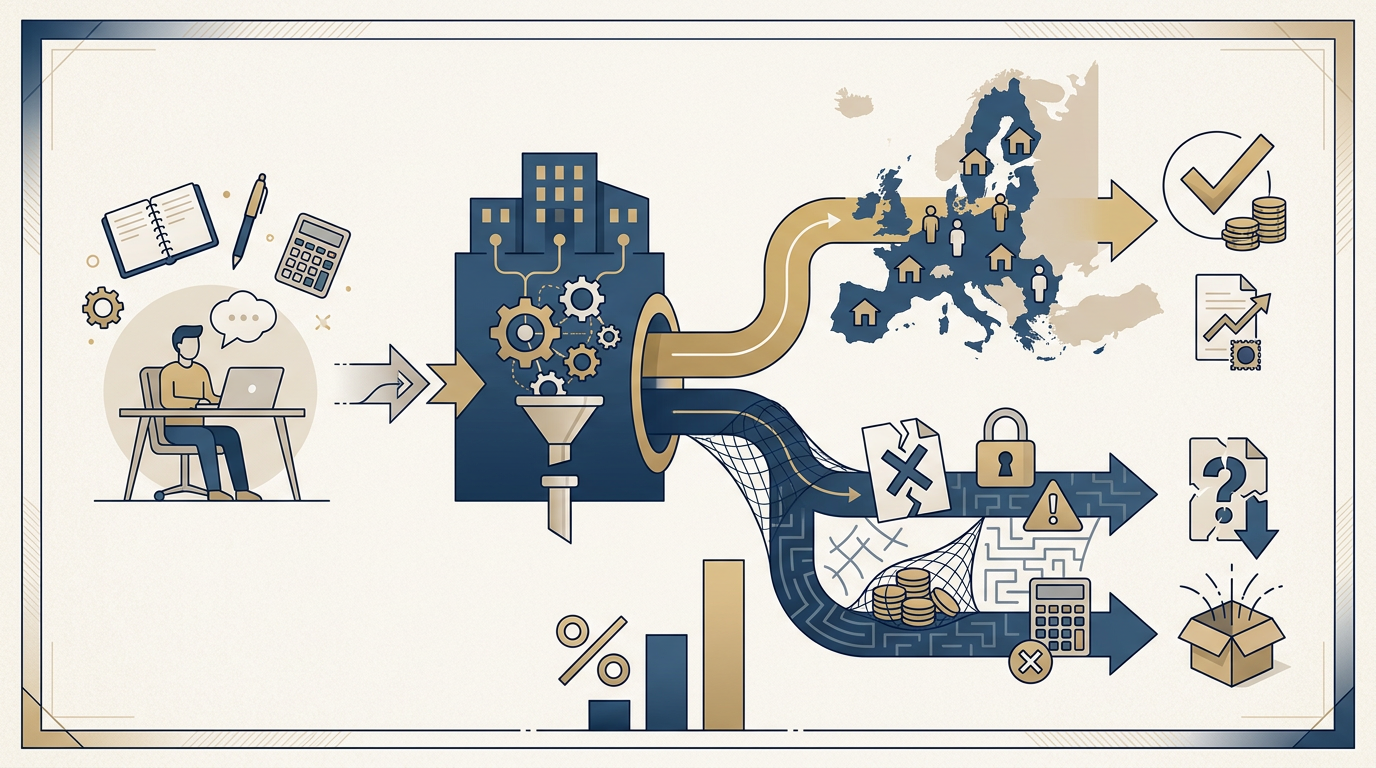
Für Solo-Selbstständige, die digitale Dienstleistungen oder Waren an Privatpersonen (B2C) im EU-Ausland verkaufen, gilt seit 2021 ein einheitliches System zur Umsatzsteuerabwicklung. Seit dem 19. September 2026 hat sich dieses Verfahren als Standard etabliert: Werden elektronische Leistungen wie E-Books, Online-Kurse oder Software an Endverbraucher in der EU erbracht, ist der Ort der Leistung dort, wo der Kunde seinen Wohnsitz hat. Um zu verhindern, dass sich Freiberufler in jedem einzelnen Mitgliedstaat steuerlich registrieren müssen, bietet das Bundeszentralamt für Steuern (BZSt) das One-Stop-Shop-Verfahren (OSS) an.
Die zentrale Hürde stellt die EU-weite Bagatellgrenze von 10.000 Euro (netto) dar. Solange der Gesamtumsatz aus grenzüberschreitenden B2C-Leistungen in alle EU-Länder unter diesem Schwellenwert liegt, darf die deutsche Umsatzsteuer (i. d. R. 19 % oder 7 %) berechnet werden. Sobald dieser Betrag im laufenden Kalenderjahr überschritten wird oder im Vorjahr überschritten wurde, entfällt das Wahlrecht. Ab diesem Zeitpunkt muss zwingend der Steuersatz des Bestimmungslandes angewendet werden – beispielsweise 21 % für einen Kunden in Spanien oder 25 % für einen Käufer in Dänemark.
Die Abrechnung über den OSS erfolgt quartalsweise. Hierbei meldet der Selbstständige seine gesamten EU-B2C-Umsätze gesammelt in einer elektronischen Steuererklärung an das BZSt und führt die Steuer in einer Summe ab. Die Verteilung der Beträge an die jeweiligen EU-Mitgliedstaaten übernimmt die Finanzbehörde. Wichtig: Die OSS-Meldung entbindet nicht von der regulären Umsatzsteuer-Voranmeldung in Deutschland. Dort werden die OSS-Umsätze lediglich nachrichtlich als nicht steuerbare Umsätze in der Zeile für 'andere Leistungen' erfasst, um eine Differenz zur Gewinnermittlung zu vermeiden.
Ein Praxisbeispiel verdeutlicht die Komplexität: Ein freiberuflicher Webdesigner verkauft Online-Tutorials für 12.000 Euro an Privatkunden in Frankreich (20 % MwSt.) und Italien (22 % MwSt.). Da die 10.000-Euro-Grenze überschritten ist, muss er die länderspezifischen Steuersätze auf seinen Rechnungen ausweisen. Die korrekte Ermittlung des Kundenstandorts anhand von IP-Adresse, Bankverbindung oder Rechnungsadresse ist dabei zwingend zu dokumentieren. Werden diese Nachweise nicht ordnungsgemäß geführt, drohen Nachzahlungen und Säumniszuschläge bei einer Betriebsprüfung durch das Finanzamt.
Bereit, Ihre Steuererklärung jetzt selbst zu erledigen?
Steuererklärung kostenlosHolen Sie sich Ihre Steuererstattung – ohne Steuerberater
In wenigen Minuten zur Steuererklärung. Kein Risiko, keine versteckten Kosten.