E-Rechnung 2026: Empfangspflicht und GoBD-konforme Archivierung
Seit dem 1. Januar 2025 müssen alle B2B-Unternehmer in Deutschland elektronische Rechnungen empfangen können. Die praktische Umsetzung erfordert nun eine systemseitige Umstellung der Archivierungsprozesse.
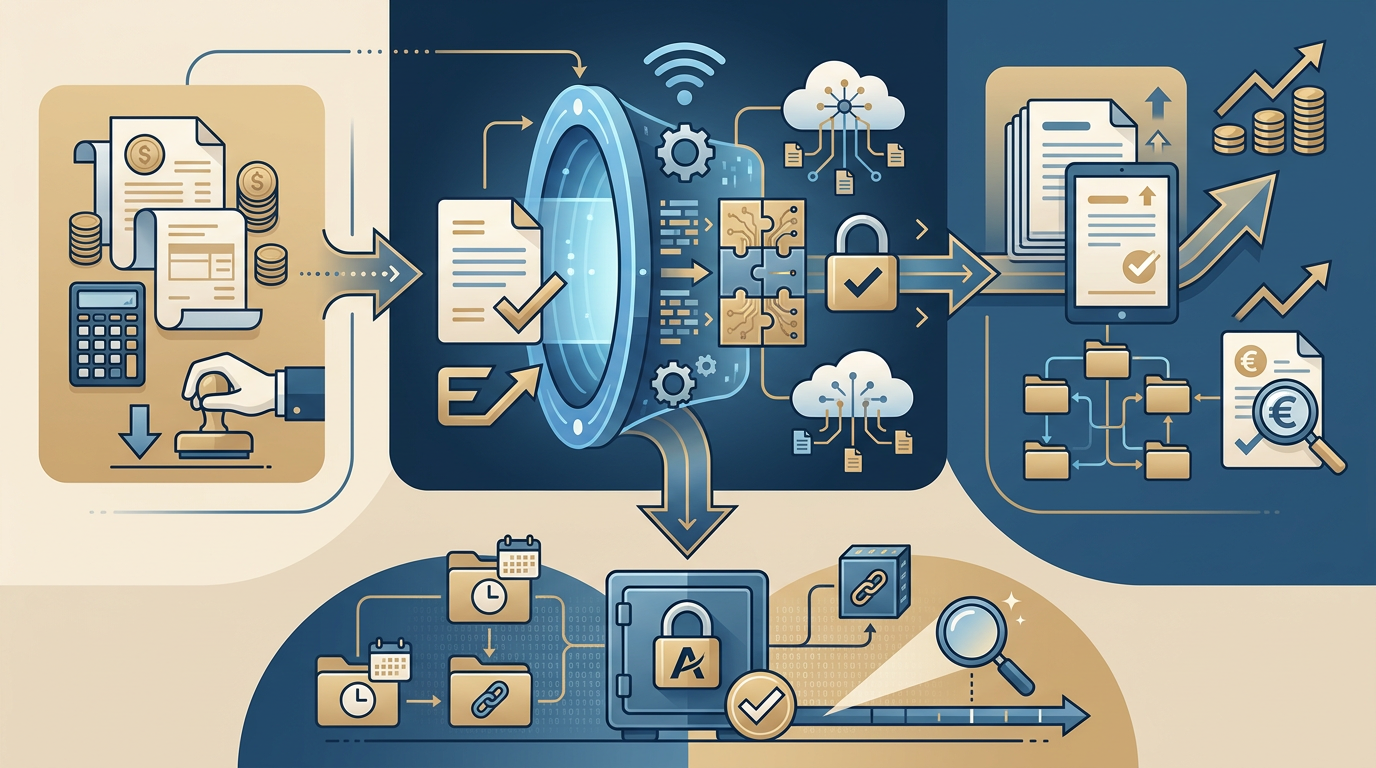
Die Einführung der verpflichtenden E-Rechnung im B2B-Sektor markiert den Abschied von reinen Bilddateien wie einfachen PDFs. Seit Beginn des Jahres 2025 sind Solo-Selbstständige gesetzlich verpflichtet, elektronische Rechnungen entgegenzunehmen, die der EU-Norm EN 16931 entsprechen. Ein hybrides Format wie ZUGFeRD oder eine reine XML-Datei nach dem XRechnung-Standard ist nun zwingend erforderlich, sofern der Leistende dieses Format wählt. Die Annahmeverweigerung aufgrund technischer Unfähigkeit ist rechtlich nicht mehr zulässig und gefährdet den Vorsteuerabzug.
Für die praktische Umsetzung im Büroalltag bedeutet dies eine klare Trennung der Workflows. Während Papierrechnungen und einfache PDFs weiterhin manuell oder per OCR-Erkennung erfasst werden, muss bei E-Rechnungen der strukturierte Datenteil als führendes Dokument behandelt werden. Ein Ausdruck dieser Dateien für die Buchhaltungsunterlagen reicht nicht aus. Die steuerliche Anerkennung hängt davon ab, dass der Datensatz in seiner ursprünglichen digitalen Form unveränderbar bleibt. Hier greifen die verschärften Grundsätze zur ordnungsmäßigen Führung und Aufbewahrung von Büchern, Aufzeichnungen und Unterlagen in elektronischer Form (GoBD).
Die Archivierung stellt Solo-Selbstständige vor neue Herausforderungen. Eine Speicherung auf lokalen Festplatten oder in gewöhnlichen E-Mail-Postfächern genügt den Anforderungen an die Unveränderbarkeit meist nicht. Notwendig ist ein Revisionsarchiv, das jede Änderung am Dokument protokolliert oder das Löschen innerhalb der zehnjährigen Aufbewahrungsfrist technisch verhindert. Wer monatlich etwa 50 B2B-Eingangsrechnungen verarbeitet, sollte automatisierte Schnittstellen nutzen, die den strukturierten XML-Teil direkt in die Buchhaltungssoftware überführen, um manuelle Erfassungsfehler zu vermeiden.
Zwar gelten für die Ausstellung eigener E-Rechnungen Übergangsfristen bis Ende 2026 für Unternehmen mit Vorjahresumsätzen unter 800.000 Euro, doch die Empfangsbereitschaft ist bereits jetzt sanktionsbewehrt. Wer als Freiberufler oder Gewerbetreibender noch keine digitalen Prozesse implementiert hat, riskiert bei Betriebsprüfungen Schätzungen, wenn die digitale Kette unterbrochen wurde. Die Investition in ein GoBD-konformes Dokumentenmanagement-System ist daher keine Option mehr, sondern eine notwendige Voraussetzung für den rechtssicheren Geschäftsbetrieb im Jahr 2026.
Bereit, Ihre Steuererklärung jetzt selbst zu erledigen?
Steuererklärung kostenlosHolen Sie sich Ihre Steuererstattung – ohne Steuerberater
In wenigen Minuten zur Steuererklärung. Kein Risiko, keine versteckten Kosten.