Fünftelregelung 2026: So sparen Sie Steuern auf die Abfindung
Die Fünftelregelung ist der wichtigste Hebel, um Steuern auf eine Abfindung zu sparen – seit 2025 aber nur noch über die Steuererklärung.
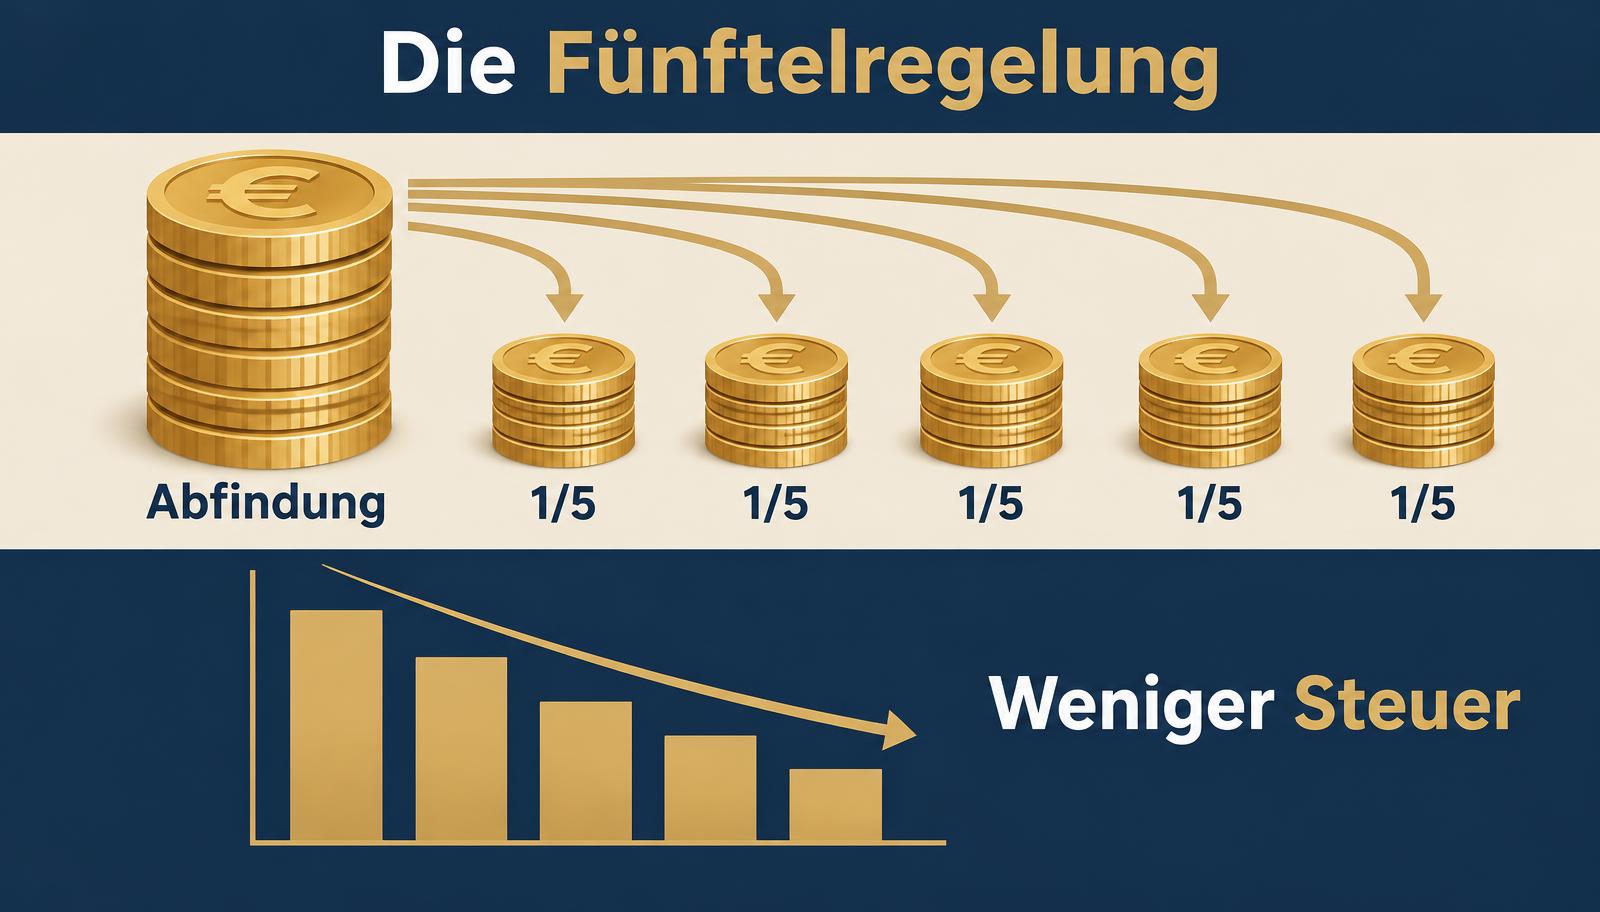
Eine Abfindung erhöht das Einkommen in einem einzigen Jahr oft erheblich. Durch den progressiven Steuertarif würde dann ein großer Teil mit einem hohen Steuersatz belastet. Genau hier setzt die Fünftelregelung nach § 34 EStG an.
Das Prinzip: Das Finanzamt berechnet die Einkommensteuer zunächst ohne Abfindung und dann mit einem Fünftel der Abfindung. Der Unterschiedsbetrag wird mit fünf multipliziert und ergibt die Steuer auf die Abfindung. So wird die Zahlung so besteuert, als wäre sie über fünf Jahre verteilt zugeflossen.
Voraussetzung ist eine Zusammenballung von Einkünften. Die Abfindung muss grundsätzlich in einem Kalenderjahr ausgezahlt werden und zusammen mit dem übrigen Einkommen höher sein als der Arbeitslohn, der ohne Beendigung des Arbeitsverhältnisses angefallen wäre. Geringe Teilzahlungen in einem anderen Jahr sind laut Rechtsprechung unschädlich, wenn sie nur einen kleinen Teil (etwa bis 10 %) ausmachen.
Seit dem 1. Januar 2025 wendet der Arbeitgeber die Fünftelregelung beim Lohnsteuerabzug nicht mehr an. Sie bekommen den Vorteil daher erst mit dem Steuerbescheid, wenn Sie eine Einkommensteuererklärung abgeben und die Abfindung in der Anlage N als ermäßigt zu besteuernde Entschädigung angeben.
Am stärksten wirkt die Regel, wenn das übrige Einkommen im Auszahlungsjahr niedrig ist. Bei Einkommen, die ohnehin im Spitzensteuersatz liegen, ist der Vorteil dagegen gering. Angaben ohne Gewähr – prüfen Sie Ihren Einzelfall.
Bereit, Ihre Steuererklärung jetzt selbst zu erledigen?
Steuererklärung kostenlosHolen Sie sich Ihre Steuererstattung – ohne Steuerberater
In wenigen Minuten zur Steuererklärung. Kein Risiko, keine versteckten Kosten.