Steuerbelege digital archivieren: Nachweise 2026 richtig führen
Die Belegvorhaltepflicht ersetzt die Einreichungspflicht. Wer seine Steuern selbst macht, muss 2026 genau wissen, welche Unterlagen wie lange griffbereit sein müssen.
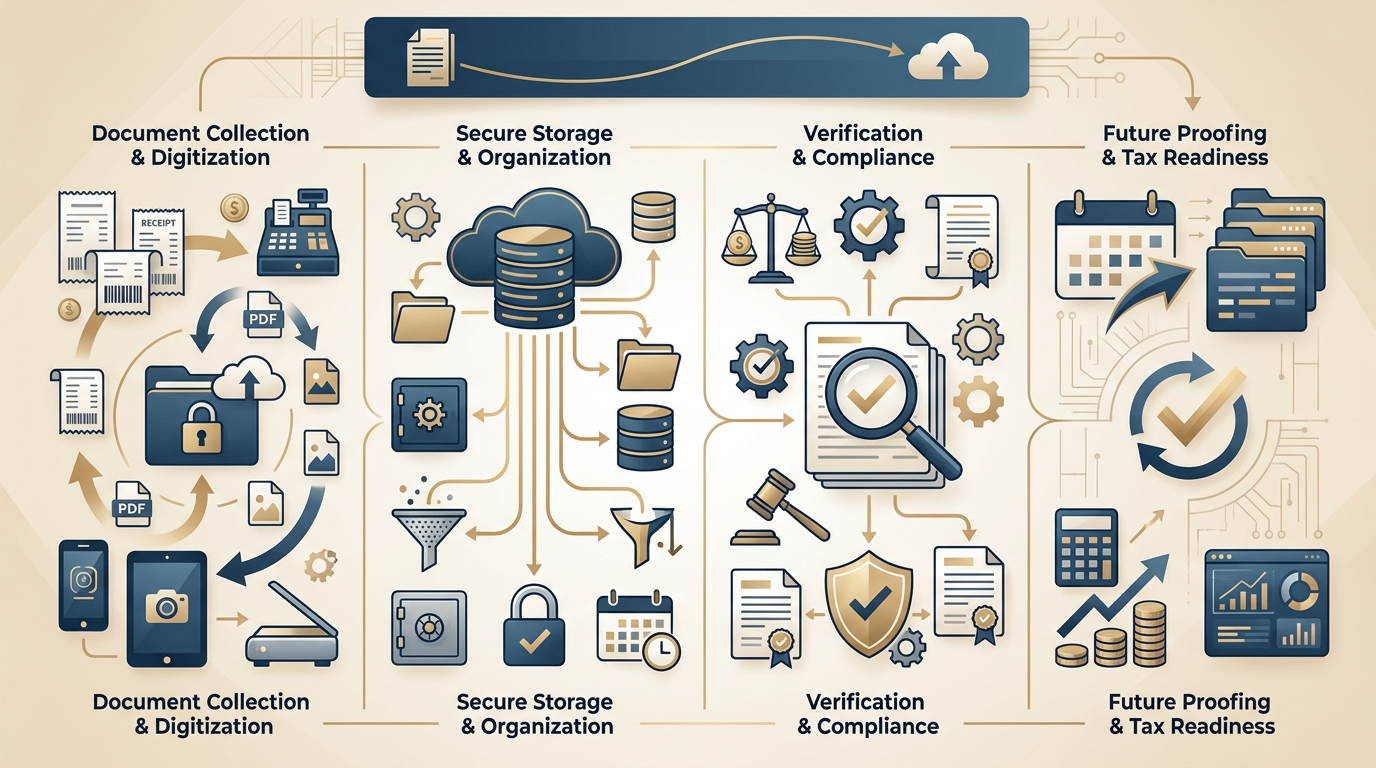
Seit der Umstellung auf die Belegvorhaltepflicht müssen Privatpersonen ihre Nachweise nicht mehr proaktiv mit der Einkommensteuererklärung einreichen. Das Finanzamt fordert Belege nur noch bei Stichproben oder Unstimmigkeiten an. Dennoch ist die Beweislast unverändert hoch: Wer Werbungskosten oder Sonderausgaben geltend macht, muss die entsprechenden Rechnungen und Zahlungsbelege im Ernstfall sofort vorlegen können. Ohne Steuerberater liegt die Verantwortung für die systematische Ablage vollständig beim Steuerpflichtigen, wobei das Jahr 2026 verstärkt auf digitale Archivierung setzt.
Die gesetzliche Aufbewahrungsfrist für steuerrelevante Unterlagen beträgt im Regelfall sechs Jahre, beginnend mit dem Ende des Kalenderjahres, in dem der Steuerbescheid bestandskräftig geworden ist. Für Handwerkerleistungen im Zusammenhang mit Immobilien gilt eine verlängerte Frist von zwei Jahren ab Ende des Jahres der Rechnungstellung, um Schwarzarbeit vorzubeugen. In besonderen Fällen, etwa bei Einkünften über 500.000 Euro, greift die zehnjährige Frist nach § 147a AO. Bewahren Sie Rechnungen über haushaltsnahe Dienstleistungen (max. 4.000 Euro Abzug pro Jahr) und Handwerkerrechnungen (max. 1.200 Euro Abzug) zwingend auf, da hier nur unbare Zahlungen per Kontoauszug anerkannt werden.
Digitale Belege sind den Papierbelegen mittlerweile rechtlich gleichgestellt, sofern sie unveränderbar gespeichert werden. Ein einfacher Scan oder ein Foto per Smartphone genügen, solange alle Angaben wie Aussteller, Datum, Betrag und Leistungsbeschreibung lesbar sind. Thermopapier-Quittungen von Tankstellen oder Baumärkten sollten Sie grundsätzlich digitalisieren, da die Schrift oft schon nach zwölf Monaten verblasst. Achten Sie bei der Eigenverwaltung darauf, dass PDF-Rechnungen im Originalformat gespeichert werden – ein Ausdruck und anschließendes Vernichten des digitalen Originals ist nach den GoBD-Richtlinien für private Überschusseinkünfte zwar tolerierbar, aber riskant.
Für Kleinstbeträge bis 250 Euro (Bruttobetrag) gelten vereinfachte Anforderungen an den Beleg. Hier müssen lediglich der Name des Ausstellers, das Datum, die Art der Leistung und der Bruttobetrag inklusive Steuersatz vermerkt sein. Fehlt ein Beleg trotz Bemühung, etwa bei Parkgebühren ohne Quittungsausgabe, ist ein Eigenbeleg zulässig. Dieser muss Datum, Empfänger, Betrag und den Grund der Ausgabe enthalten. Sollte das Finanzamt Rückfragen stellen, haben Sie nach Erhalt des Schreibens meist eine Frist von vier Wochen zur Nachreichung. Eine lückenlose Dokumentation verhindert hierbei zeitintensive Nachermittlungen oder die Streichung von Werbungskosten.
Bereit, Ihre Steuererklärung jetzt selbst zu erledigen?
Steuererklärung kostenlosHolen Sie sich Ihre Steuererstattung – ohne Steuerberater
In wenigen Minuten zur Steuererklärung. Kein Risiko, keine versteckten Kosten.